Quand on parle de cadeaux d’entreprise pour Noël, on imagine souvent une question de budget. En réalité, la différence se joue ailleurs : dans le planning, dans la capacité à sécuriser la commande auprès des fournisseurs, et dans la façon de concilier personnalisation, inclusivité et conformité. Entre les retards de livraison, les ruptures sur les produits les plus demandés, et les règles URSSAF/TVA qui encadrent certains avantages, la fin d’année peut vite devenir un casse-tête.
Dans une PME fictive mais très représentative, “Atelier Lumen”, l’office manager Sophie (dans un rôle proche de celui que l’on rencontre souvent en entreprise) a appris une chose à ses dépens : lancer un devis en octobre n’est pas “tard”, c’est juste trop tard quand il faut produire des objets, valider un packaging et gérer une population de salariés aux profils variés. Résultat : commandes scindées en urgence, transport express, et un budget qui grimpe sans que la valeur perçue progresse autant qu’espéré.
Cette année, l’équipe a renversé la logique : rétroplanning dès septembre, choix d’options modulaires, et cadrage fiscal avant même de sélectionner les idées de cadeaux de fin d’année. Le résultat ? Un envoi fluide, une meilleure réception interne et une traçabilité solide en cas de contrôle.
En bref
- Anticipez le planning dès la rentrée : 10 à 12 semaines sont souvent nécessaires pour les produits et packaging personnalisés.
- Cartographiez les contraintes : régimes, allergies, convictions et accessibilité pour des cadeaux d’entreprise vraiment inclusifs.
- Ne confondez pas “cadeaux” et “avantages imposables” : les règles URSSAF exigent d’aligner événement, bénéficiaires et plafonds.
- Pour les cadeaux d’affaires, surveillez le seuil de déclaration à 3 000 € (relevé des frais généraux) et la logique de justification.
- Visez la livraison : lors de la haute saison, les volumes peuvent fortement augmenter et provoquent saturations et ruptures.
Construire le retroplanning : le bon moment pour lancer vos commandes de cadeaux d’entreprise
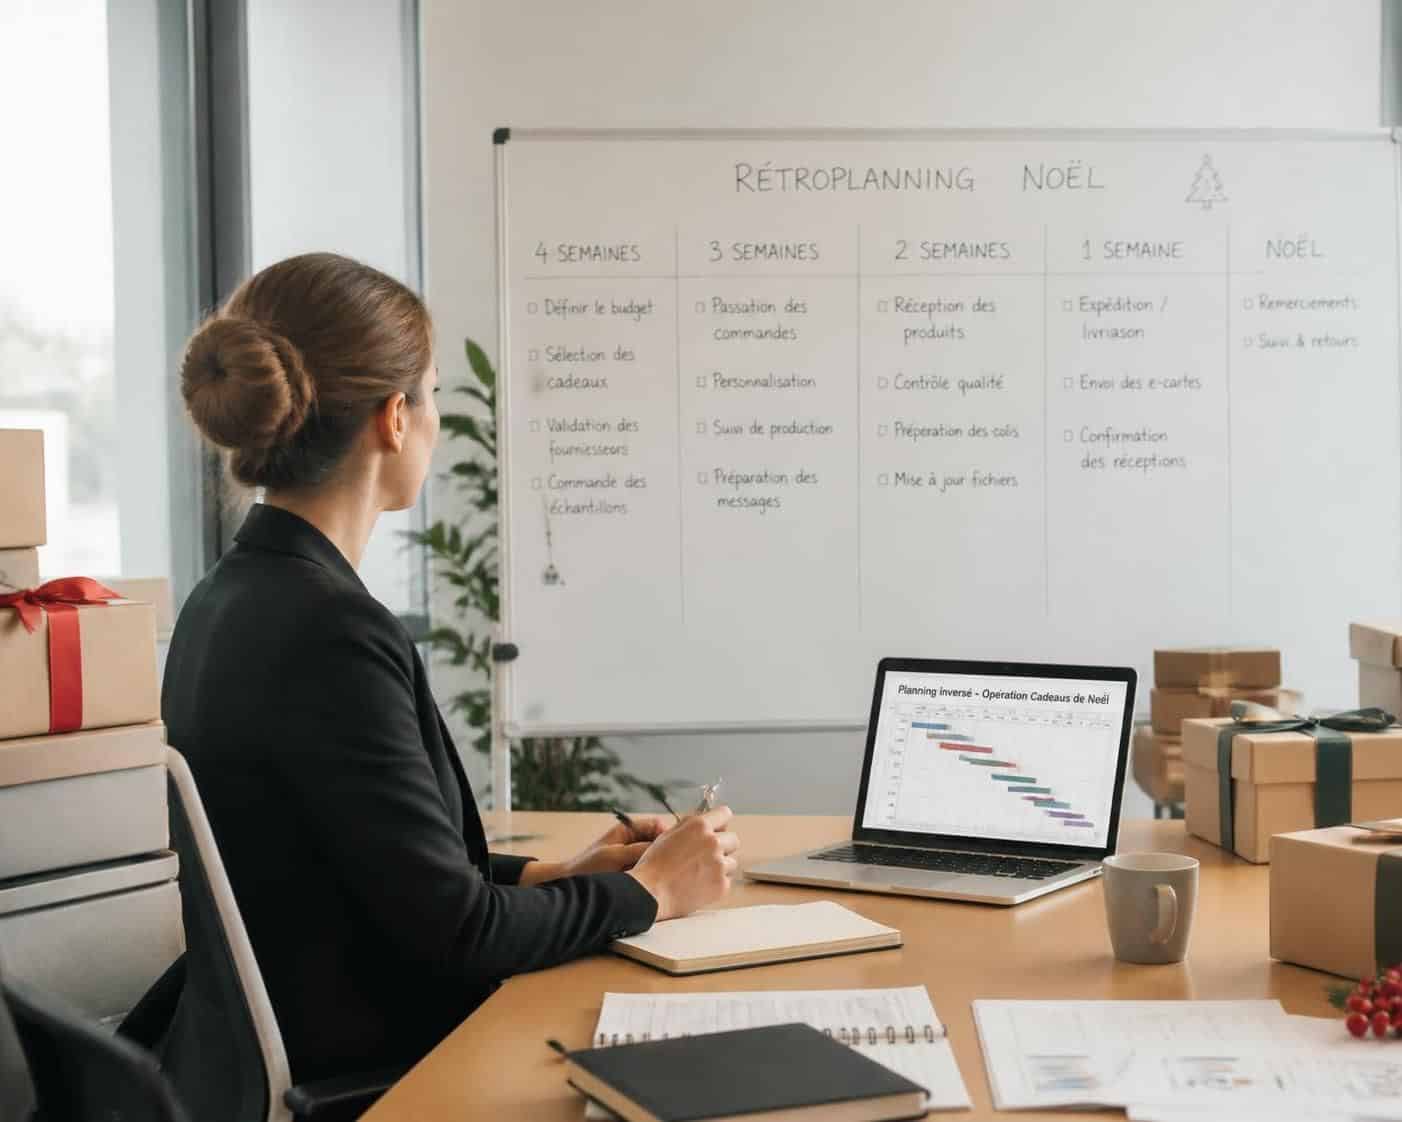
Le vrai déclencheur n’est pas “quand Noël approche”, mais “quand vos fournisseurs peuvent absorber votre demande”. Entre l’approvisionnement, la production, la personnalisation et l’expédition, le calendrier se remplit vite. Un bon retroplanning commence donc à l’envers, en fixant d’abord la date de livraison que vous visez pour vos cadeaux d’entreprise. Par exemple, si vous souhaitez distribuer avant la mi-décembre, vous pouvez viser une réception entre début et fin décembre, puis remonter le temps jusqu’à la validation du bon de commande.
La logique qui marche le mieux consiste à traiter la période de Noël comme un projet de gestion des risques. Le mois de novembre devient souvent un “goulot d’étranglement” : plus de commandes, plus de demande de packaging sur-mesure, plus de traffic transporteurs. Si vous lancez la commande trop tard, vous ne risquez pas seulement une livraison décalée : vous augmentez le nombre d’arbitrages (remplacements produits, baisse de qualité, retrait de personnalisation), et donc la cohérence globale du geste.
Pour Atelier Lumen, le changement a été radical : l’équipe a planifié une première validation fournisseurs dès septembre. Les produits personnalisés ont été confiés avant la période de saturation, tandis que certains éléments “standard” ont été gardés pour une phase plus tardive afin de préserver la flexibilité. Cette approche permet aussi de mieux maîtriser le budget : à mesure que la date se rapproche, les coûts logistiques montent, et les alternatives “de dernière minute” coûtent souvent plus cher que prévu.
Les délais à anticiper pour éviter la rupture de stock et les retards
Les retards ne viennent pas uniquement du transport. Il faut compter la production, la personnalisation, l’assemblage (pour des coffrets), puis l’emballage et le stockage. Une livraison “trop juste” vous laisse sans marge en cas de problème sur un article, même mineur. L’objectif est donc d’intégrer une marge de sécurité dans le planning.
Voici un repère utile pour construire votre planning de commande selon le type de produits. Les chiffres ci-dessous sont des ordres de grandeur pratiques, à adapter selon votre fournisseur, vos quantités et le niveau de personnalisation attendu.
| Type de produit (cadeaux d’entreprise) | Délai de commande recommandé | Délai de sécurité | Risque de rupture |
|---|---|---|---|
| Produits personnalisés (objets, gravures, coffrets sur-mesure) | 8 à 10 semaines avant la livraison | environ 12 semaines au total | Très élevé |
| Coffrets standards (sans sur-mesure complexe) | 4 à 6 semaines avant | environ 8 semaines | Moyen |
| Cartes cadeaux digitales | 2 semaines avant | environ 3 semaines | Faible |
| Packaging sur-mesure (sacs, boîtes, insertions personnalisées) | 10 à 12 semaines avant | environ 14 semaines | Très élevé |
Quand commencer : septembre, le mois “invisible” qui évite le stress
Beaucoup d’équipes se disent : “On s’en occupe en octobre.” Sauf qu’en octobre, les fournisseurs entrent souvent dans une phase où chaque modification se paie cher. Commencer en septembre vous permet de sécuriser les stocks, mais aussi de conserver plusieurs options : changer une variante, ajuster la taille d’un packaging, ou basculer sur une alternative plus inclusive.
Cette discipline de planning devient aussi un levier relationnel. Vous demandez moins “dans l’urgence”, vous facilitez la production et la validation. Autrement dit : vous transformez une obligation de fin d’année en opération de communication maîtrisée.
Et surtout, vous évitez le scénario classique : “Le produit est en rupture, mais on peut livrer une version différente.” Une version différente peut ruiner l’homogénéité du message, et donc la perception d’équité.
Insight : un bon planning n’est pas une contrainte administrative, c’est la condition pour que le geste reste cohérent du premier au dernier colis.
Pour sécuriser le tempo et visualiser le chemin entre la validation interne et la livraison, rien ne vaut de comprendre comment les fournisseurs pilotent leur capacité en période de fêtes. Une vidéo peut aider vos équipes achats et RH à partager le même langage.
La partie suivante consiste à donner un cadre décisionnel solide : inclusivité et laïcité d’un côté, et contraintes URSSAF/TVA de l’autre. Car sélectionner un cadeau “joli” sans vérifier son régime peut coûter cher.
Inclusivité et laïcité : choisir des cadeaux de fin d’année qui rassemblent vraiment
Un cadeau d’entreprise a un effet qui dépasse l’objet. En fin d’année, le moindre décalage peut créer un malaise : référence religieuse perçue comme trop ciblée, menu qui ne convient pas, alcool proposé à des profils qui ne le consomment pas, ou simple manque de prise en compte des différences. C’est particulièrement vrai pour le thème Noël, qui, même sans intention, reste culturellement chargé.
Pour garder un geste cohérent, Atelier Lumen a posé une règle : le message doit être universel. L’équipe a remplacé les messages “centrés fête” par une logique de reconnaissance : fin de cycle, remerciement, lancement de la nouvelle collaboration. Ce choix réduit le risque d’exclusion et donne au budget une valeur émotionnelle plus forte.
La logique “cadeau inclusif” : universel plutôt que ciblé
Concrètement, la sélection doit répondre à une question simple : “Est-ce que tout le monde peut recevoir et apprécier ce cadeau sans justification supplémentaire ?” Un coffret bien-être, une carte multi-enseignes, ou un don à une association sont souvent plus universels qu’un produit qui suppose une culture ou une pratique commune.
Pour illustrer, l’équipe a comparé plusieurs pistes. La carte cadeau multi-enseignes offre un niveau d’inclusivité très élevé : chacun choisit ce qui correspond à ses goûts et contraintes. Elle peut toutefois sembler moins “personnelle” si le message écrit est faible. À l’inverse, un coffret bien-être est plus incarné et souvent apprécié, mais demande d’éviter les erreurs sur les ingrédients (parfums, compositions, éventuels produits non compatibles).
Panier gourmand : allergies, alcool et régimes spéciaux, sans improviser
Les paniers gourmands restent une valeur sûre… à condition de les traiter comme un projet et non comme un produit unique sorti du stock. Allergies (gluten, fruits à coque), convictions (interdits alimentaires), et préférences (sans alcool) peuvent rendre un panier standard inutilisable pour une partie des bénéficiaires.
La solution la plus efficace est la personnalisation modulaire. Au lieu de livrer un panier identique, vous construisez des variantes : option sans alcool, option végétarienne/végane, et choix étiquetés clairement. Pour cela, Atelier Lumen a mis en place un questionnaire anonyme envoyé quelques semaines avant la commande. L’idée n’est pas de “collecter pour collecter”, mais d’obtenir une cartographie fiable des besoins.
- Points de contact : questionnaire anonyme par email (Google Forms ou outil interne) pour salariés, et validation commerciale pour clients.
- Collecte : régimes (végan, halal, végétarien), allergies, présence/absence d’alcool, contraintes alimentaires.
- Cohérence : aligner les choix avec les valeurs (produit local, durable, made in France si c’est cohérent).
- Mémorabilité : privilégier un produit “signature” (huile AOP, chocolat de grand cru) plutôt qu’un assortiment générique.
- Plan d’intégration : prévoir une option de secours non-alimentaire pour couvrir une fraction imprévue (par exemple 5%).
Insight : un cadeau gourmand inclusif n’est plus un “panier”, c’est une preuve d’attention. Et l’attention, elle, se ressent même quand le budget reste maîtrisé.
Pour vos équipes qui gèrent l’administration et la relation fournisseurs, il peut être utile de rappeler les étapes et les risques classiques lors des campagnes de fin d’année. Une deuxième vidéo peut apporter un angle “process”.
La partie suivante bascule vers la conformité : URSSAF, plafonds, et la manière dont une mauvaise décision en amont peut transformer un geste apprécié en coût administratif.
URSSAF et plafonds : sécuriser les cadeaux aux salariés (et éviter la requalification)
Dans un dossier cadeaux d’entreprise, la question fiscale ne doit pas être une chasse aux risques une fois les commandes passées. Elle doit guider la sélection dès le départ. L’objectif est simple : offrir un avantage reconnu, au bon moment, au bon public, dans les plafonds autorisés, pour préserver l’exonération de cotisations.
Le cadre URSSAF se comprend avec une idée centrale : les cadeaux aux salariés sont, en principe, soumis à cotisations. Une exonération devient possible si les conditions sont respectées. En pratique, le point crucial est le montant global annuel par salarié, exprimé en proportion du plafond de la Sécurité sociale.
Seuil général : 5% du PMSS et logique d’exonération
La règle de base retient souvent une formulation simple : si l’enveloppe annuelle de cadeaux reste sous un certain plafond, l’exonération peut s’appliquer automatiquement. Le mécanisme est lié à 5% du PMSS. Pour donner un repère opérationnel, on trouve un seuil autour de 196 € par salarié pour l’année de référence mentionnée dans vos repères internes (l’ordre de grandeur utilisé en pratique lors des cycles de fin d’année).
Dans une PME, ce seuil est très utile pour construire un budget : il permet de décider si vous restez “en dessous” d’une enveloppe globale, ou si vous devrez raisonner par événement.
Exonération par événement : Noël et autres occasions reconnues
La dimension la plus intéressante pour une direction RH et un service achats est la possibilité de traiter certains cadeaux comme liés à des événements reconnus (Noël, naissance, mariage, rentrée scolaire, etc.). Là aussi, les conditions sont cumulatives. Il faut que le cadeau soit effectivement rattaché à l’événement, que son usage soit cohérent, et que le montant respecte le plafond applicable pour cet événement.
Ce fonctionnement permet une optimisation budgétaire : vous pouvez distribuer une enveloppe pour Noël et une autre pour un autre moment, tout en gardant l’éligibilité à l’exonération, car chaque cadeau est rattaché à un événement distinct.
Atelier Lumen a utilisé ce raisonnement pour structurer sa campagne. Au lieu de traiter tout comme un bloc annuel “cadeaux”, l’entreprise a établi un tableau par événements : Noël (cadeaux de fin d’année), et une enveloppe séparée pour la rentrée scolaire quand elle concernait réellement des bénéficiaires éligibles. Le résultat : moins de confusion lors du contrôle interne, et une meilleure capacité à justifier le budget.
Équité et bénéficiaires : un point souvent oublié
La conformité ne s’arrête pas aux montants. L’URSSAF attend aussi une cohérence sur les bénéficiaires : un salarié sans enfant ne peut pas recevoir un cadeau pour Noël des enfants ou pour la rentrée scolaire des enfants. De même, les distributions doivent être équitables et correctement documentées.
Une carte cadeau multi-enseignes ou un bon d’achat peut simplifier la vie, mais la traçabilité demeure essentielle : vous devez pouvoir prouver le cadre événementiel et le montant par personne.
Insight final : traiter la fiscalité comme un élément du planning évite les redressements et protège la perception “juste” du cadeau pour les équipes.
Pour approfondir, vous pouvez aussi vous appuyer sur des repères concrets liés aux offres et à la manière de cadrer une opération avec des prestataires.
gérer les cadeaux d’entreprise avec une approche structurée,
choisir des solutions adaptées aux demandes des salariés
La partie suivante concerne les cadeaux d’affaires : relevé des frais généraux, justification, et TVA selon la logique des seuils unitaires. C’est souvent là que les entreprises se trompent en pensant “c’est pareil”.
TVA, relevé des frais généraux et déclaration : les règles fiscales à connaître pour vos cadeaux d’affaires
Les cadeaux d’entreprise ne concernent pas uniquement les salariés. Les clients, prospects, fournisseurs et partenaires reçoivent aussi des présents à l’occasion de la fin d’année. Or, ces dépenses obéissent à une logique fiscale distincte : relevé des frais généraux si certains seuils sont dépassés, et traitement TVA selon la valeur unitaire.
La difficulté, c’est que les équipes achètent parfois “au feeling”. Pourtant, un cadeau peut être déductible ou non selon l’intérêt direct pour l’entreprise et le caractère “excessif” de la valeur. Pour éviter les mauvaises surprises, une méthode consiste à tenir un registre et à documenter chaque poste.
Relevé des frais généraux : seuil de 3 000 €
Lorsque vos dépenses de cadeaux d’affaires franchissent un certain niveau annuel, l’entreprise doit les déclarer dans le cadre du relevé prévu (souvent référencé via le formulaire n°2067). Le seuil pratique à retenir est de 3 000 € par an, calculé sur l’ensemble de l’exercice fiscal, et pas uniquement sur la période de fin d’année.
Dès que ce seuil est atteint ou dépassé, l’obligation devient de détailler : nom des bénéficiaires et montant des cadeaux. Sans cela, la sanction peut être plus coûteuse que l’ajustement budgétaire qui aurait été nécessaire plus tôt.
Astuce opérationnelle : rapprocher votre comptabilité et votre outil de suivi “cadeaux” dès le mois de décembre. Le but n’est pas d’attendre mars ou avril pour constater qu’il manque une liste.
Déductibilité : intérêt de l’entreprise et valeur raisonnable
Même en cas de déclaration, la déductibilité du résultat imposable n’est pas systématique. Pour être considéré dans l’intérêt direct de la bonne marche de l’entreprise, le cadeau doit s’inscrire dans un contexte commercial cohérent (relation client, remerciement après contrat, maintien d’une relation stratégique). La notion de valeur excessive s’apprécie au cas par cas.
Exemple simple : un cadeau de 500 € offert à un client qui représente une part significative du chiffre d’affaires annuel sera généralement plus facile à justifier qu’un cadeau identique destiné à un prospect qui ne génère presque rien. L’enjeu n’est donc pas seulement la valeur : c’est la démonstration de l’intérêt.
Insight : quand vous justifiez à l’avance, vous rendez l’audit plus rapide et le budget plus défendable.
TVA et seuil de récupération : logique des 73 € TTC
Sur la TVA, la règle la plus souvent utilisée pour les cadeaux de faible valeur repose sur un plafond unitaire : la TVA peut être récupérée si la valeur du cadeau (par objet et par bénéficiaire, sur l’année) reste en dessous d’environ 73 € TTC.
Illustration : si vous offrez une bouteille à 60 € TTC et un livre à 30 € TTC à un même bénéficiaire sur l’année, la TVA peut être récupérable sur l’objet respectant le seuil. En revanche, un coffret à 80 € TTC dépasse le plafond et rend la TVA non récupérable pour ce cas.
Pour sécuriser : conservez les factures, vérifiez que l’identité du bénéficiaire figure dans la documentation lorsqu’elle est demandée, séparez clairement la partie “cadeaux clients” de la partie “avantages aux salariés” et gardez un registre à jour.
Si vous cherchez à cadrer vos choix avec des repères pratiques, certains articles et guides liés à l’univers des cadeaux pro peuvent vous aider à structurer votre démarche.
cartographier les options de cadeaux et leur utilisation,
optimiser la préparation et les livraisons sur la période de Noël
Après les règles fiscales, reste le levier le plus sous-estimé : le message. Un bon cadeau d’entreprise devient inoubliable quand il est porté par un accompagnement écrit cohérent.
Accompagnement écrit : pourquoi le message transforme la valeur perçue du cadeau
Un cadeau attire l’œil. Mais ce qui reste en mémoire, c’est l’intention traduite dans un message. Dans une campagne de cadeaux d’entreprise, la différence entre “objet” et “geste” se joue souvent dans la carte, le mot et la personnalisation du lien.
Quand Atelier Lumen a revu sa campagne, l’amélioration la plus visible n’a pas été la qualité matérielle (même enveloppe, parfois produits proches). C’est le message qui a changé : moins de formulation générique, plus de référence à un fait concret de l’année. Cela rend la démarche humaine, même à grande échelle.
Imprimé ou manuscrit : l’équilibre pragmatique
On oppose souvent carte imprimée et carte manuscrite. En pratique, pour une entreprise qui gère des dizaines ou centaines de destinataires, tout écrire à la main devient impossible. La solution est un compromis intelligent : carte imprimée avec une base soignée, complétée par une signature apposée à la main ou un élément personnel clé.
Les méthodes efficaces sont simples à déployer :
- Faire signer la phrase-clé : la signature du dirigeant ou du manager direct change la perception.
- Préparer des modèles : 2 ou 3 versions selon les segments (clients fidèles, partenaires récents, salariés sur site vs à distance).
- Soigner la forme : papier qualitatif, encre visible, présentation nette.
- Mentionner un fait marquant : “Bravo pour le lancement du projet X” ou “Merci pour votre engagement sur Y”.
- Projection positive : “Au plaisir de construire de nouveaux succès en début d’année.”
Le cadeau comme support de communication
Une carte bien écrite ne “justifie” pas le cadeau : elle l’explique. C’est un véhicule émotionnel qui transforme la valeur perçue. Une phrase bien placée peut aussi clarifier le cadre : si vous envoyez une carte digitale ou un bon d’achat, le message doit éviter l’impression de “transaction”.
Pour les clients et partenaires, la carte peut servir un objectif de relation : remercier, rappeler une collaboration, et proposer un rendez-vous ou un échange pour la suite. L’objet devient alors la trace, le texte devient la raison.
Pour vos salariés, le message doit rester respectueux et inclusif : éviter les références culturelles trop spécifiques. Mieux vaut parler de reconnaissance, de lien d’équipe, d’esprit de collaboration, et de perspectives pour la période à venir.
Insight : si l’objet est la partie visible, le message est la partie durable. Il donne du sens après la distribution, quand le packaging est rangé.
Pour explorer des approches concrètes sur les cadeaux pro, vous pouvez aussi consulter des ressources liées à la sélection, la personnalisation et l’organisation.
idées et formats d’accompagnement pour des campagnes cadeaux,
optimiser la personnalisation des messages et supports
Avant de passer aux FAQ, il reste un point stratégique : comment gérer aussi les vœux, et pas seulement les cadeaux. L’envoi décalé peut donner une visibilité plus forte et réduire l’effet “masse”.
Calendrier d’envoi : décaler vos vœux et synchroniser cadeaux, cartes et livraison
La période mi-décembre à début janvier ressemble à un bruit continu : promotions, bilans, sollicitations diverses. Dans les boîtes mail, les vœux “classiques” se perdent dans le flux. Pour les objets physiques, les livraisons se heurtent aux congés, aux retours et à l’encombrement. Résultat : un cadeau peut arriver alors que le destinataire est déjà absent, et l’impact diminue.
Une stratégie contre-intuitive consiste à décaler l’envoi des vœux (ou certaines cartes) vers la deuxième semaine de janvier. Plutôt que d’inscrire la démarche dans une époque saturée, vous profitez d’un moment où l’attention remonte. C’est aussi un moyen de transformer la campagne en “relance” : on ne fait pas seulement une clôture, on lance la collaboration.
Un calendrier concret pour une visibilité maximale
Pour ceux qui souhaitent structurer une logique de décalage, l’approche recommandée consiste à viser une livraison entre le 5 et le 15 janvier. Cela laisse le temps de revenir, de traiter les urgences de rentrée et de lire le message. Le format du message doit alors changer : au lieu de “Joyeuses Fêtes”, on privilégie un ton tourné vers l’avenir.
Exemple de formulation : “Pour une excellente année X à venir, merci pour votre collaboration. Au plaisir de construire de nouveaux succès ensemble.” Un tel message renforce la cohérence globale avec les cadeaux déjà distribués en fin d’année.
Choisir le format : originalité sans complexité excessive
Le décalage de janvier ouvre aussi des possibilités : carte interactive, micro-vidéo du dirigeant, petit objet symbolique de “nouveau départ”. L’important est de ne pas multiplier les contraintes logistiques. Si votre commande est déjà lourde, gardez l’originalité dans le contenu plutôt que dans la logistique.
Pour un canal digital, suivez des indicateurs simples : taux d’ouverture, taux de clic, et retours. Pour le physique, observez les remerciements et les réactions. Une campagne bien synchronisée reçoit souvent plus de retours qualitatifs, car elle arrive dans une période où l’attention est disponible.
Enfin, gardez une cohérence globale entre cadeaux et vœux : votre planning doit faire correspondre dates de production, dates de livraison, et moments de réception. C’est ce fil conducteur qui évite le “pile au mauvais moment”.
Pour compléter votre organisation sur les aspects logistiques et les choix de produits, vous pouvez aussi consulter des repères utiles autour des cadeaux pro et des formats de personnalisation.
organiser le timing de commande et la préparation de Noël,
choisir des supports adaptés à la personnalisation à grande échelle,
sécuriser la logistique et limiter les imprévus,
préparer des campagnes cadeaux avec un vrai cadre opérationnel
Insight final : un bon calendrier donne de la valeur au cadeau. Un décalage intelligent en janvier rend le geste plus visible et plus apprécié.
Quand passer commande pour des cadeaux d’entreprise de Noël afin d’éviter les retards ?
Démarrez le planning dès septembre. Pour des produits personnalisés et un packaging sur-mesure, prévoyez en général 10 à 12 semaines avant la date de livraison visée, avec une marge supplémentaire si la quantité est importante.
Comment choisir un cadeau inclusif si certains salariés ne consomment pas d’alcool ou ont des allergies ?
Cartographiez les contraintes via un questionnaire anonyme quelques semaines avant la commande, puis construisez des options modulaires (sans alcool, alternatives végan/végétariennes, étiquetage clair). Prévoyez aussi une alternative non alimentaire pour les cas complexes.
Quels sont les repères URSSAF pour rester exonéré sur les cadeaux aux salariés ?
En pratique, l’exonération dépend des plafonds et du lien avec un événement reconnu (ex. Noël). Le seuil général repose sur environ 5% du PMSS (repère utilisé autour de 196 €), et une logique par événement est possible sous conditions cumulatives. Documentez et vérifiez les bénéficiaires.
Pour les cadeaux aux clients, à partir de quel moment faut-il penser au relevé des frais généraux ?
Si le total annuel des cadeaux d’affaires dépasse 3 000 €, l’entreprise doit généralement détailler ces dépenses sur le relevé des frais généraux. Même avec déclaration, la déductibilité dépend de l’intérêt direct pour l’entreprise et du caractère raisonnable de la valeur.
Peut-on récupérer la TVA sur les cadeaux d’affaires ?
La récupération dépend notamment du seuil de valeur unitaire : un repère couramment utilisé est 73 € TTC par objet et par bénéficiaire sur l’année. Conservez les factures, justifiez l’intérêt commercial et tenez un registre pour sécuriser la conformité.