Offrir un cadeau à un client ne signifie pas automatiquement qu’il faut le déclarer individuellement aux impôts. La réponse dépend toutefois du montant total des cadeaux, de leur nature et de leur justification commerciale : une dépense peut être déductible sans que la TVA soit récupérable, et certaines sommes doivent apparaître dans un relevé fiscal lorsque le seuil prévu est dépassé.
Pour une entreprise, la bonne méthode consiste donc à distinguer les règles applicables à la déclaration fiscale, à la TVA sur les cadeaux et à la déduction des frais. Prenons l’exemple d’une société qui envoie des coffrets à ses clients à Noël : elle peut généralement comptabiliser ces achats si leur intérêt professionnel est réel, mais doit conserver les justificatifs et suivre les montants par bénéficiaire. Voici comment éviter les confusions et offrir sans négliger ses obligations déclaratives.
En bref : faut-il déclarer un cadeau client ?
- Un cadeau client n’est pas à déclarer nominativement à chaque achat, mais le total annuel des cadeaux peut déclencher une formalité fiscale.
- Lorsque le montant total concerné dépasse 3 000 € sur l’exercice, une déclaration sur le relevé des frais généraux peut être requise, sous réserve des règles et exceptions applicables.
- La déduction de la dépense dépend de son intérêt pour l’entreprise, de son caractère raisonnable et de la conservation des preuves.
- La récupération de la TVA obéit à une règle distincte : le seuil communiqué pour les cadeaux de faible valeur est de 73 € TTC par bénéficiaire et par an, frais associés compris. Ce montant doit être vérifié au regard des règles en vigueur pour l’exercice concerné.
- Un tableau de suivi par bénéficiaire aide à sécuriser la comptabilité d’entreprise et à préparer un éventuel contrôle.
Un cadeau à un client : une pratique autorisée, mais encadrée
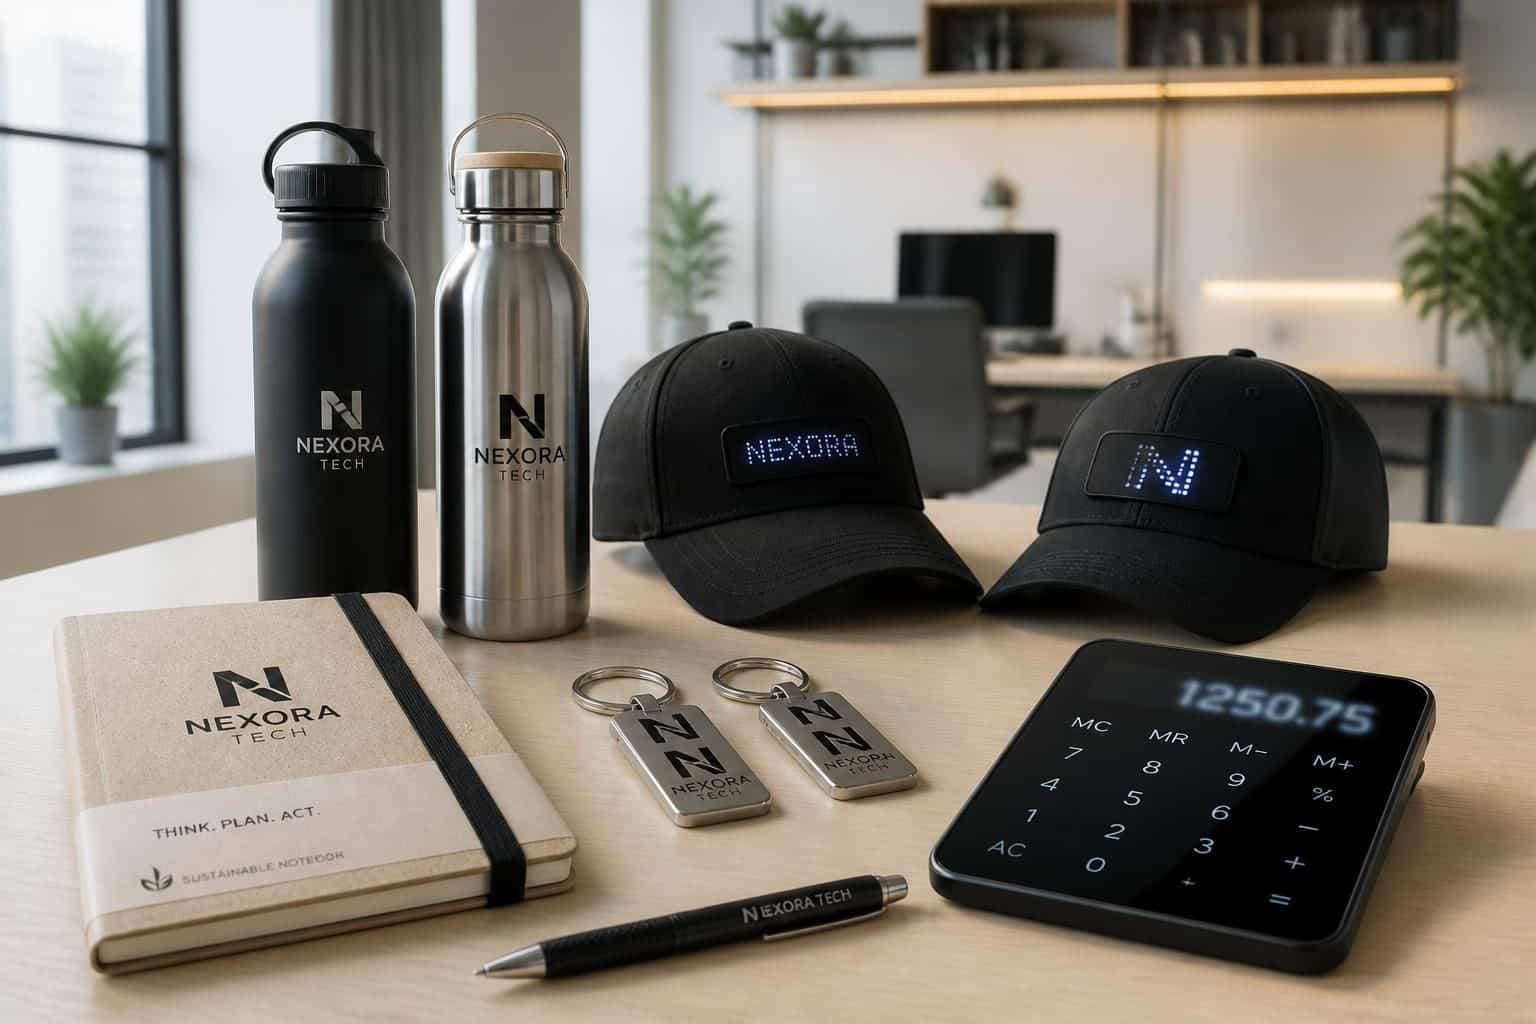
Un cadeau d’affaires désigne un bien ou un avantage offert à un client, à un prospect ou à un partenaire sans contrepartie directe. Il peut s’agir d’un panier gourmand, d’une place de spectacle, d’un objet publicitaire ou d’un accessoire personnalisé. Les cadeaux sont souvent remis en fin d’année, mais une signature de contrat, un salon professionnel ou le lancement d’un produit peuvent aussi constituer une occasion cohérente.
Le geste doit rester lié à l’activité de l’entreprise. Une agence peut, par exemple, envoyer un coffret raisonnable à un client fidèle après la livraison d’un projet important. Le cadeau devient plus difficile à défendre si sa valeur est sans rapport avec la relation commerciale ou si aucun motif professionnel ne peut être établi.
Choisir un présent cohérent avec la relation
Le bon choix dépend du bénéficiaire, du secteur et du budget. Un objet utile et discret, comme un carnet ou une gourde, peut être plus pertinent qu’un présent coûteux qui risque de gêner le destinataire. Pour explorer des pistes adaptées, une entreprise peut consulter des exemples de cadeaux personnalisés selon le profil du bénéficiaire ou comparer des objets pratiques qui soutiennent la fidélisation.
La valeur n’est pas le seul critère. Un objet marqué au nom de l’entreprise sert aussi de support de communication, à condition que la démarche ne soit ni excessive ni trompeuse. Le principe à retenir est simple : un cadeau professionnel convaincant peut être expliqué et documenté.
Déclaration fiscale : quand le total des cadeaux doit-il être signalé ?
Il n’existe pas de déclaration séparée à remplir pour chaque cadeau remis à un client. En revanche, lorsque le total annuel des cadeaux d’affaires dépasse 3 000 € par exercice, l’entreprise doit en principe examiner l’obligation de les faire figurer sur le relevé des frais généraux, selon son régime et les règles applicables. Ce seuil ne constitue pas une interdiction d’offrir davantage : il correspond à une formalité à anticiper.
Le suivi doit porter sur les dépenses concernées et ne pas se limiter aux achats de décembre. Une entreprise qui distribue des cadeaux lors de plusieurs salons ou événements peut dépasser le seuil sans s’en rendre compte. Certains objets publicitaires peuvent relever d’un traitement particulier, notamment lorsqu’ils sont conçus pour promouvoir l’entreprise et respectent les conditions de valeur prévues ; il faut alors vérifier leur admissibilité plutôt que les exclure automatiquement.
Ne pas confondre seuil déclaratif et plafond des cadeaux
Le seuil de 3 000 € n’est pas un plafond des cadeaux autorisés. Une société peut dépasser ce montant, mais doit respecter les obligations déclaratives applicables et pouvoir expliquer ses dépenses. Par ailleurs, un cadeau peut appeler une déclaration sur le relevé tout en restant déductible si les critères fiscaux sont satisfaits.
Pour rendre cette vérification concrète, une société qui prévoit 2 850 € de cadeaux clients doit encore ajouter les présents déjà distribués dans l’exercice avant de conclure qu’elle reste sous le seuil. La tenue d’un registre partagé entre les équipes commerciales et comptables limite les oublis. Pour approfondir les conditions de traitement, consultez ces repères sur les cadeaux clients et leur déductibilité.
TVA sur les cadeaux : un seuil distinct de la déclaration
La déduction de la dépense et la récupération de la TVA répondent à des logiques différentes. En règle générale, la TVA supportée sur un bien offert gratuitement n’est pas récupérable, même si le cadeau sert les intérêts de l’entreprise. Une exception existe pour les cadeaux de faible valeur, dans les limites prévues par la réglementation.
Le seuil de 73 € TTC par bénéficiaire et par année, indiqué par les informations fournies pour les cadeaux de faible valeur, inclut les frais qui participent au coût du présent, comme l’emballage ou la livraison lorsqu’ils sont facturés. Un objet affiché à 68 € TTC peut donc dépasser le seuil une fois les frais ajoutés. Comme les seuils réglementaires peuvent évoluer, l’entreprise doit vérifier le montant applicable à l’exercice concerné auprès de la doctrine fiscale en vigueur.
Suivre le cumul par personne
Le contrôle s’effectue en tenant compte des présents remis au même bénéficiaire au cours de l’année. Un client peut recevoir un coffret en juin puis un autre en décembre : prendre chaque achat isolément conduirait à une appréciation incomplète. La comptabilité d’entreprise gagne en fiabilité lorsque les factures sont rapprochées d’une liste nominative, avec le montant TTC et les éventuels frais annexes.
| Question à vérifier | Repère pratique | Action utile |
|---|---|---|
| Déclaration du total | Seuil de 3 000 € par exercice à surveiller | Consolider les achats de cadeaux et examiner le relevé requis |
| TVA déductible | Seuil de faible valeur par bénéficiaire et par an | Contrôler le cumul TTC, frais compris, et le seuil applicable |
| Déduction des frais | Intérêt professionnel et montant raisonnable | Conserver facture, bénéficiaire et motif commercial |
Une distinction claire entre ces trois contrôles évite de traiter le seuil de TVA comme s’il s’agissait d’une limite générale au montant des cadeaux.
Déduction des frais : prouver l’intérêt commercial du cadeau
Pour que le cadeau soit admis en charge, l’entreprise doit pouvoir démontrer qu’il a été engagé dans son intérêt direct. Le montant doit rester cohérent avec sa situation financière, la relation entretenue et le volume d’affaires concerné. Un coffret de 55 € adressé à un client suivi depuis plusieurs années peut être justifiable ; un présent de plusieurs centaines d’euros envoyé à un prospect sans échange commercial identifiable appelle davantage d’explications.
La facture seule ne raconte pas toute l’histoire. Il est préférable d’y associer le nom du bénéficiaire, la date de remise et une note brève indiquant le contexte, par exemple la fin d’un projet ou un événement professionnel. Ces éléments permettent de répondre aux questions de l’administration et de limiter le risque de réintégration de la dépense dans le résultat imposable.
Préserver une relation commerciale saine
Un cadeau ne doit pas servir à obtenir une décision commerciale par un moyen indu. La lutte contre la corruption impose une vigilance particulière lorsque le destinataire exerce une fonction publique, intervient dans un achat ou suit une procédure d’appel d’offres. Les règles internes du client peuvent aussi interdire ou limiter les cadeaux ; les ignorer peut nuire à la relation au lieu de la renforcer.
Enfin, le présent offert à un salarié relève d’un cadre différent : selon sa forme et les circonstances, il peut être traité comme un avantage en nature ou être soumis à des règles sociales particulières. Il ne faut donc pas appliquer automatiquement aux salariés les règles concernant un cadeau client. Un suivi séparé des bénéficiaires permet de garder des justificatifs lisibles et une gestion défendable.
Organiser le suivi pour respecter les obligations déclaratives
Une organisation simple évite les vérifications précipitées à la clôture. Dès l’achat, l’entreprise peut inscrire chaque dépense dans un tableau comportant la date, le fournisseur, le montant HT et TTC, le bénéficiaire, la catégorie du cadeau et le contexte commercial. Elle y note également la TVA traitée et le justificatif conservé.
- Identifier le destinataire : client, prospect, partenaire ou salarié.
- Rattacher le cadeau à une raison professionnelle : fidélisation, remerciement ou événement commercial.
- Suivre les cumuls annuels par bénéficiaire et le total des dépenses de l’exercice.
- Archiver les pièces : facture, preuve de remise si disponible et note explicative.
- Vérifier les règles en vigueur avant de récupérer la TVA ou de préparer la déclaration fiscale.
Cette méthode aide aussi à choisir des présents adaptés plutôt que de décider dans l’urgence. Pour les opérations de fin d’année, les idées présentées dans ce guide sur les cadeaux d’entreprise à Noël peuvent nourrir la réflexion, tout en gardant le budget et les règles comptables au premier plan. Au fond, la meilleure protection est un cadeau dont le montant, le destinataire et le motif peuvent être expliqués d’un seul regard.
Faut-il déclarer chaque cadeau offert à un client ?
Non, il n’y a généralement pas de déclaration individuelle pour chaque présent. En revanche, le total des cadeaux sur l’exercice peut entraîner une mention sur le relevé des frais généraux, notamment lorsque le seuil de 3 000 € est dépassé et que les règles applicables le prévoient.
Le seuil de 3 000 € interdit-il d’offrir davantage ?
Non. Ce seuil concerne une obligation déclarative à examiner, pas un montant maximal autorisé. Les cadeaux doivent toutefois rester justifiés, raisonnables et conformes aux règles de l’entreprise.
Peut-on récupérer la TVA sur un cadeau client ?
La TVA n’est généralement pas récupérable sur les biens offerts, sauf notamment pour les cadeaux de faible valeur dans la limite réglementaire. Le seuil de 73 € TTC par bénéficiaire et par an est indiqué dans les données de référence ; il convient de vérifier le montant applicable à l’exercice concerné et d’inclure les frais associés.
Quels justificatifs conserver pour un cadeau d’affaires ?
Conservez la facture, le montant TTC, la date, l’identité du bénéficiaire et une indication du contexte commercial. Un tableau de suivi annuel facilite le contrôle des cumuls et la justification de la dépense.